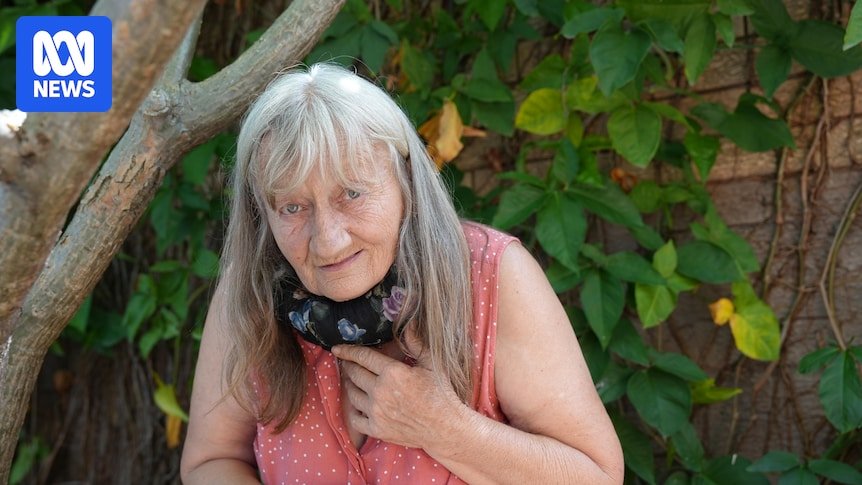
Eran poco más de las 9 a.m. de un domingo cuando Lily escuchó un golpe afuera de su ventana.
La abuela de 70 años, que pidió que solo se usara su nombre, recuerda haber abierto la puerta principal de su casa en el oeste de Sydney cuando vio un camión atrapado en las líneas eléctricas de la calle.
“Vi las chispas eléctricas… vinieron los bomberos y vino la policía, vino la ambulancia (y) la carretera estuvo bloqueada durante, no sé, 6 u 8 horas”, dice.
El camión arrastró cables eléctricos hasta su casa, desalojando el canalón, el techo y algunas tejas.
Era cosmético y se reparó fácilmente, pero provocó una disputa de nueve años con su aseguradora, GIO Suncorp, que obligó a Lily, que vive con una discapacidad física, a abandonar su casa.
La casa de Lily, donde ha vivido durante dos décadas, ya no es habitable. (ABC Noticias: Adelaida Miller)
“Nunca pensé que esto fuera posible”, dice.
“Cada vez que viene (GIO Suncorp), hacen algo mal. Luego empiezan de nuevo y empiezan de nuevo, y esta vez lo destruyen todo por completo.“
Formación de moho tóxico
Lily había vivido en su casa durante más de dos décadas antes de que comenzara la batalla con GIO.
Lily se encuentra frente a su casa, de la que es propietaria durante décadas pero que ahora es inhabitable. (ABC Noticias: Adelaida Miller)
“Para mí, mi hogar significaba seguridad, comodidad y todo”, dice.
“Me siento destrozada… Sólo quiero vender la tierra y comprar en otro lugar porque es muy doloroso para mí”.
Lana, la hija de Lily, quien también pidió que solo se usara su nombre de pila, dice que los contratistas de GIO estaban tratando de reparar la canaleta, que comenzaba a desbordarse cada vez que llovía.
“Desafortunadamente, después del primer informe de una colisión de camión, que estábamos casi a punto de resolver, descubrimos que teníamos moho en la casa de mi madre, y era como un moho negro y tóxico”, dice Lana.
“Lo asociamos con los trabajadores de GIO que a menudo estaban en el tejado quitando grandes trozos de tejas de terracota del tejado y colocándolos de nuevo en su lugar, pero pudimos ver que no los estaban volviendo a colocar correctamente.“
Lana se puso en contacto con la aseguradora por las baldosas sueltas y esperaba poder ayudar a su madre.
Sin embargo, GIO desestimó sus preocupaciones sobre el moho.
“Todo lo que decimos no lo toman en serio… tuvimos fugas de agua que provocaron moho”, dice.
El moho se extendió por la casa de Lily antes de que la obligaran a alquilar. (ABC Noticias: Adelaida Miller)
Fue sólo cuando Lana se puso en contacto con la Autoridad Australiana de Quejas Financieras (AFCA) que GIO aceptó evaluar la propiedad, pero envió a un experto tres veces, quien no realizó pruebas adecuadas y luego quitó el moho.
“El informe del higienista que contrataron fue bastante vago y de alguna manera pasaron de decir que el alcance era mucho mayor a que GIO solo aprobara una porción mucho más pequeña de su alcance”, dice.
Luego, Lana organizó sus propios informes higienistas independientes, que ABC ha visto. El nivel fue encontrado El nivel de moho en cada dormitorio era “extremadamente alto” y se debía a una fuga de agua en el techo.
“(GIO) quería lijar y pintar sobre el fuerte moho que había en el techo a mitad de la casa”, dice.
“Era su forma de solucionar algo que sabían o deberían haber sabido que en realidad era una situación bastante grave”.
Lana dice que GIO quería pintar sobre el moho en la casa de su madre. (Entregado: Lana)
El higienista independiente debe recomendar partes de la estructura del hogar. ser removido y renovado.
Pero casi tres años después de la elaboración del informe, el daño aún no ha sido reparado.
En abril del año pasado, Lily se mudó a una propiedad de alquiler cuando los contratistas de GIO finalmente intentaron renovar su propiedad.
Luego, en diciembre pasado, un informe independiente dijo que el intento de renovación había fracasado y que la casa ya no era habitable.
Lily dice que GIO le ofreció un acuerdo en efectivo, pero que no se le permite discutir los detalles. Sin embargo, afirma que el dinero no era una compensación adecuada, por lo que rechazó la oferta.
La jubilada ahora vive en un apartamento de alquiler que es demasiado pequeño para todas sus pertenencias, lo que la obliga a pagar un alquiler semanal y gastos de almacenamiento por un total de 1.000 dólares.
En diciembre de 2025, un informe independiente concluyó que la casa ya no era segura. (ABC Noticias: Adelaida Miller)
“El hecho de que cualquier compañía de seguros pueda secuestrar la vida de alguien durante nueve años… y luego, cuando terminen con nosotros, sólo quieran tirarnos dinero, pero ni siquiera el suficiente para ponernos de nuevo en la misma situación en la que mi madre estaba antes”, dice Lana.
“No existe ningún deber de cuidado por el hecho de que mi madre sea anciana o esté completamente agotada mental, física y emocionalmente como resultado de este reclamo.“
Todos los días Lily camina hasta su casa para alimentar a sus gallinas. (ABC Noticias: Adelaida Miller)
En declaraciones a ABC, un portavoz de GIO Insurance dijo: “Este es un asunto complejo y reconocemos lo difícil que ha sido para (Lily) y su familia”.
“Continuamos trabajando de manera constructiva con el cliente para continuar con el reclamo, incluso brindándole soporte adicional, pero finalmente no pudimos llegar a un acuerdo para proceder con el reclamo. También hicimos una oferta de acuerdo para resolver el reclamo, que creemos que es justo y apropiado”.
“El asunto está ahora en manos de la AFCA y acogemos con satisfacción el proceso de revisión independiente. Seguimos comprometidos a participar de buena fe y trabajar para lograr una resolución.“
En un comunicado, el organismo industrial Consejo de Seguros de Australia dijo:
“Las aseguradoras deben tener especial cuidado en apoyar a los clientes que son vulnerables, incluso cuando una persona es anciana o vive con una discapacidad. Estas normas (según el Código General de Prácticas de Seguros) se aplican a todas las aseguradoras que suscriben el Código y son supervisadas de forma independiente”.
Las quejas aumentan
Tyron Shandiman, presidente del Lobby de Consumidores de Seguros de Australia, dice que los proveedores de seguros harán esto ponen a menudo a los consumidores en situaciones financieras realmente difíciles.
Tyrone Shandiman dice que un reclamo de nueve años es muy raro. (Entregado: Tyrone Shandiman)
“Es casi como si los estuvieran poniendo en una situación en la que si no aceptan la oferta, es una mala opción, pero la oferta podría tampoco ser adecuada para el propietario”, dice Shandiman.
“Ciertamente hemos visto problemas en los que las aseguradoras utilizan su poder sobre los pagos de alquiler para obligar a las personas a tomar decisiones que no necesariamente están dispuestas a aceptar.“
Shandiman también dice que una vez que un reclamo está pendiente, resulta muy difícil para el asegurado recurrir a otro proveedor.
“Sé que algunas aseguradoras no aceptan edificios nuevos con un reclamo abierto y esperan hasta que se cierre el reclamo”, dice.
Según el Código General de Seguros de 2020, las aseguradoras deben decidir sobre un reclamo dentro de los cuatro meses posteriores a su recepción.
En algunas situaciones el plazo puede ampliarse hasta 12 meses.
El Comité de Gobernanza del Código General de Seguros informó 70.325 violaciones en el año fiscal 2024/25, un aumento de más del 20 por ciento en comparación con el año anterior.
AFCA también experimentó un aumento del 20 por ciento en las quejas de seguros generales durante el mismo período, con 36.260 quejas.
Los retrasos en el procesamiento de reclamaciones fueron el principal problema con 7.396 quejas, mientras que el seguro de propietarios tuvo 7.328 quejas.
En una declaración a la ABC, un portavoz de la AFCA dijo: “La AFCA espera que las aseguradoras procesen las reclamaciones de manera rápida, eficiente y justa, de acuerdo con sus obligaciones para con los consumidores”.
“La toma de decisiones oportuna es fundamental para mantener la confianza y minimizar el estrés financiero y emocional de los asegurados”.
El año pasado, ASIC reveló que el proceso de gestión de reclamaciones de siete aseguradoras, incluida GIO Suncorp, requería un margen de mejora “significativo” para las reclamaciones de seguros del hogar.
El procesamiento de reclamaciones es ahora una de las prioridades de aplicación de la ASIC en 2026.
No hay posibilidad de impugnar el informe.
Los informes de expertos son una parte esencial del proceso de reclamación de seguros. Explican la causa del daño, las enfermedades previas y examinan las opciones de reparación.
Sin embargo, a Shandiman le preocupa que varios informes de expertos no estén “libres de conflictos”.
“Cuando las aseguradoras pagan a expertos, y por supuesto a expertos que escriben informes que abogan por denegar reclamaciones, parece haber una industria para eso, o parece haber algo de que ciertas aseguradoras prefieren contratos que favorezcan su capacidad de denegar una reclamación”, afirma.
“Hablo con algunos expertos que no trabajan con determinadas aseguradoras por la forma en que quieren hacer negocios”.
Dice que es muy difícil para un consumidor impugnar un informe una vez realizado.
“Por el momento no hay oportunidad de impugnar las conclusiones de un experto ante la autoridad de apelación”, afirmó Shandiman.
“Esto significa que el consumidor tiene que buscar su propio experto para refutar o desacreditar la opinión del asegurador si es incorrecta.“
Lily lleva años hablando con su aseguradora sobre los daños. (ABC Noticias: Adelaida Miller)
Esto puede costar entre $5.000 y $10.000.
Para Lily, los informes independientes costaron $10,000, los cuales fueron reembolsados por GIO Insurance.
Sin embargo, la familia todavía tiene que pagar los gastos de vivienda de Lily.
La familia ha presentado tres denuncias distintas ante la AFCA y está a la espera de que se nombre un defensor del pueblo para el caso.
El regulador corporativo ASIC también está investigando la acusación.
About The Author


