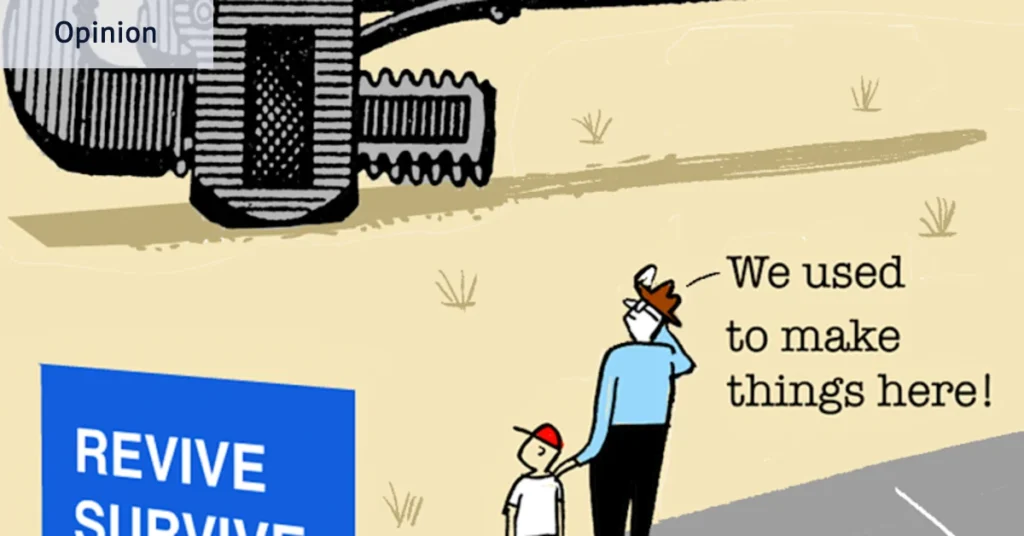
El director ejecutivo de una importante empresa industrial australiana bromeó recientemente con uno de mis colegas de EY: “Pronto estaremos todos de rodillas en Canberra pidiendo ayuda”.
El “nosotros” son las industrias pesadas de Australia, las empresas con fábricas en expansión alrededor de los puertos y áreas periféricas urbanas de Australia. Emplean a personas como mi hermano calderero y mi padre, que trabajó como metalúrgico durante décadas antes de jubilarse. Estas empresas son la columna vertebral de la economía y producen el hormigón y el acero que sostienen nuestros puentes, el aluminio que enmarca nuestras ventanas, el combustible que impulsa nuestros automóviles y el fertilizante que alimenta nuestras plantas.
¿Podríamos sobrevivir sin ellos? Técnicamente hablando, sí. Las importaciones podrían cerrar la brecha, y cada vez más lo hacen. Las importaciones de acero aumentaron de 1,4 millones de toneladas en 2000 a 6,6 millones de toneladas en 2024, mientras que nuestra producción nacional cayó de 8,9 millones de toneladas a 5,3 millones de toneladas. Nuestras importaciones de combustible han aumentado de 10 mil millones de litros a 41 mil millones de litros, mientras que nuestra producción se ha reducido a la mitad. Nuestras importaciones de fertilizantes son casi tres veces mayores que en 2000, mientras que nuestra producción interna se mantiene casi sin cambios.
Pero un futuro sin industria pesada es incómodo para muchos, especialmente para sus trabajadores. También es desagradable para el gobierno, que ha gastado miles de millones en ello. Futuro hecho en Australia Política. Y es arriesgado en un mundo donde las tensiones geopolíticas o las pandemias podrían asfixiar las cadenas de suministro y amenazar nuestra capacidad de cuidar de nosotros mismos en tiempos de conflicto o escasez.
Mark Vassella, director ejecutivo de BlueScope, señaló en el National Press Club el año pasado: “Como nos ha demostrado la COVID, hay algunas industrias en las que necesitamos mantener un rendimiento superior. En otras palabras, hay algunas industrias cuyo valor se extiende mucho más allá de la mera producción”.
Entonces, ¿por qué están pasando apuros estos gigantes que alguna vez fueron rentables? La economía no está en recesión. La demanda no se ha desplomado.
Comience con el costo. El índice de precios al productor para el sector manufacturero ha aumentado un 35 por ciento desde principios de 2020 hasta la fecha. Fue similar en la industria de la construcción con un 36 por ciento. En comparación, el índice de precios al consumidor aumentó un 23 por ciento durante el mismo período, lo que llevó a los hogares a quejarse del costo de vida.
Los costos de energía, mano de obra, mantenimiento y capital han aumentado considerablemente para las empresas australianas. El gas es un buen ejemplo. En 2024-25, la industria de la costa este de Australia pagó un precio mayorista promedio de 12,90 dólares/GJ por el gas, más del doble del precio de hace cuatro años. Esto a pesar del auge de la producción de gas de Australia durante la última década.
Los nuevos costos debidos a las regulaciones de construcción, las leyes de relaciones laborales y los desafíos de la transición energética agregan costos adicionales. Aunque las políticas en estas áreas suelen tener buenas intenciones, el aumento de los costos está perjudicando a las empresas australianas que aceptan precios en los mercados globales. No pueden utilizar el apalancamiento de precios para compensar los mayores costos de energía y mano de obra, especialmente cuando los salarios y los servicios públicos están aumentando más rápido que la productividad.
Las barreras comerciales no han ayudado. Desde los aranceles de la era Trump hasta una maraña de sanciones, controles de exportaciones y normas de cumplimiento, otras naciones están protegiendo sus propias industrias y desplazando a las nuestras. Para algunas empresas australianas, la pérdida de ventas en el extranjero está haciendo que el suministro interno sea menos rentable.
Si nuestra industria pesada deja de producir, la perderemos para siempre. No existe una forma rápida de volver a encender las luces en caso de emergencia o cuando vuelva a surgir la necesidad. Y no sólo estamos perdiendo instalaciones y equipos; Estamos perdiendo ingenieros, físicos, científicos y artesanos que diseñan, construyen, operan y mantienen sistemas complejos. Sin una base industrial, corremos el riesgo de producir más trabajadores calificados para una economía de servicios y al mismo tiempo terminar con menos habilidades comerciales y STEM.
Las condiciones internacionales están en gran medida fuera de nuestro control. Pero las condiciones políticas internas no lo son, y ahí es donde radica el verdadero debate. Los gobiernos pueden ayudar, pero la motivación cuenta. La política debería apuntar a abordar los problemas estructurales y promover oportunidades de crecimiento a largo plazo que aprovechen nuestras ventajas naturales, en lugar de apuntar a sumar puntos políticos.
Tomemos como ejemplo el Plan de Reserva de Gas Nacional de la Costa Este, introducido en diciembre. Es una política sensata y nivela las condiciones para los consumidores nacionales de gas. A partir de 2027, los exportadores de GNL tendrán que reservar entre el 15 y el 25 por ciento de la producción para uso local. Esto contribuye en cierta medida a corregir una distorsión del mercado que ha resultado en que las empresas nacionales tengan que pagar precios globales.
Compárese esto con los recientes subsidios gubernamentales a tres acerías y fundiciones, que totalizaron más de 2.600 millones de dólares. Este apoyo resolvió algunos pequeños problemas, ayudó a los trabajadores y a las comunidades en tiempos difíciles y, en algunos casos, permitió un cambio hacia una producción más limpia. Pero los gobiernos deben preguntarse: ¿Son los subsidios el mejor uso del dinero prestado de los contribuyentes? ¿Representa un riesgo moral al señalar rescates para cada operador en problemas con presencia comunitaria? ¿Y podrían utilizarse esos miles de millones para reducir impuestos o tasas para miles de empresas, lo que podría ayudar a aumentar la eficiencia y, por tanto, salarios más altos en lugares de trabajo más limpios y orientados al futuro?
La industria pesada sólo debería recibir apoyo que aumente la productividad, no apoyo que perpetúe la ineficiencia. Los gobiernos federal y estatal pueden ayudarlos a reducir costos, impulsar la innovación y seguir siendo competitivos. Esto significa una reforma fiscal sensata, incentivos a la inversión, transformación digital e incentivos a la sostenibilidad.
Como argumentó EY en nuestra contribución a la investigación de la Comisión de Productividad, revisar nuestro sistema tributario es vital. La tasa impositiva corporativa actual del 30 por ciento está muy por encima del promedio de la OCDE del 21 por ciento, y los incentivos fiscales para la investigación y el desarrollo están obsoletos y no alientan la inversión como podrían. Para ser competitiva, Australia necesita incentivos sostenidos que envíen un mensaje claro a los inversores locales y globales de que defendemos un crecimiento basado en la fortaleza económica, así como en la estabilidad y madurez políticas.
Las empresas y los formuladores de políticas de Australia enfrentan una elección: desindustrialización y dependencia de las importaciones para construir la economía que nos rodea, o colaboración para establecer políticas y asociaciones que aseguren la competitividad de las industrias pesadas restantes de Australia. Las elecciones darán forma no sólo a nuestras fábricas, empleos y paisajes, sino también a nuestra prosperidad futura.
Cherelle Murphy es la economista jefe regional de EY para Oceanía.
Obtenga un resumen semanal de opiniones que lo desafiarán, apoyarán e informarán. Suscríbete a nuestro boletín de opinión.
De nuestros socios
About The Author


