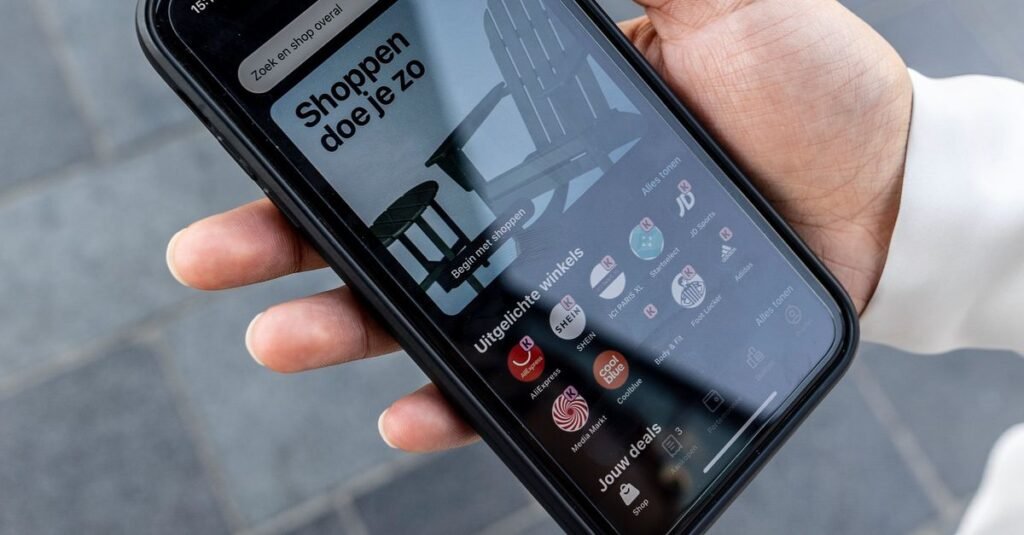
La Mass Damage & Consumer Foundation está preparando una demanda por daños colectivos contra el servicio de pospago sueco Klarna. Con esta demanda, la fundación quiere demostrar ante los tribunales que Klarna ha violado sus obligaciones legales al conceder préstamos.
La fundación también exige una compensación por las cantidades que los consumidores holandeses han pagado indebidamente a Klarna, como importes de compra y costes adicionales como gastos de recordatorio, multas y gastos de cobro.
En total, la fundación calcula que Klarna tendría que devolver unos 500 millones de euros a los consumidores holandeses. Klarna es uno de los mayores proveedores de los llamados servicios compre ahora, pague después (BNPL), que permiten a los consumidores pagar una compra (a menudo en línea) a plazos y luego sin costo adicional. Sólo se cobrarán intereses sobre el importe pendiente una vez transcurridos tres meses.
Klarna y otros proveedores de BNPL, como Riverty y Billink, ofrecen préstamos a corto plazo (menos de tres meses) que están justo por debajo de los préstamos habituales según la ley actual. Debido al rápido aumento de estos servicios y al creciente número de personas que sufren problemas financieros, ahora se han endurecido las regulaciones a nivel europeo. En los Países Bajos, a partir de noviembre de este año, los proveedores de BNPL tendrán que realizar controles de edad más estrictos (los menores ya no pueden utilizarlos) y deberá comprobarse mejor la solvencia de los clientes. Ese no ha sido el caso en los últimos años. A partir de noviembre de este año, los servicios de BNPL también estarán bajo la supervisión de la Autoridad Holandesa para los Mercados Financieros (AFM).
Leer también
Tikkie, Zalando, DUO, Klarna: cómo los jóvenes intentan mantener el control de sus finanzas
Sentencias Kifid en perjuicio de Klarna
El tema central de la denuncia de la fundación es la cuestión de si esta forma de préstamo ya está incluida en las normas legales para préstamos al consumo de la Ley de Supervisión Financiera (Wft) y del Código Civil. Una declaración del Instituto de Quejas Kifid de abril de este año demuestra que así es, aunque Klarna siempre haya afirmado lo contrario.
Esta sentencia también significa que Klarna debe comprobar la solvencia del consumidor antes de celebrar un contrato de crédito. Aún ahora. Kifid falló a favor de dos demandantes contra Klarna por este motivo: ya no estaban obligados a pagar el precio de compra retroactivamente y Klarna también tuvo que reembolsar los pagos que ya se habían realizado a los dos demandantes. Ambas quejas involucraron a clientes que informaron no haber recibido un producto o haberlo devuelto. Kifid no ha investigado si estas afirmaciones son ciertas, pero Klarna respeta las normas legales para los préstamos. La fundación cree que todos los clientes de Klarna deberían ser tratados de esta manera.
La fundación también se centra en la verificación de edad supuestamente inadecuada por parte de Klarna. En 2023, la Autoridad de Mercados Financieros de Holanda registró casi 600.000 pagos iDEAL a través de cuentas a nombre de menores que podían rastrearse hasta proveedores de compra a plazos (BNPL). Para el fundamento de la demanda, esto es prueba de la falta de verificación de la edad y de protección efectiva.
La fundación informó el domingo a Klarna sobre la próxima demanda masiva. En primer lugar, la fundación quiere hablar formalmente con la empresa sobre si se puede encontrar una solución extrajudicial. Sin embargo, en la práctica, estos debates rara vez conducen a una solución.
La Mass Claim & Consumer Foundation ya ha tomado medidas contra Airbnb, ABN Amro, Google, TikTok y Sony. Todos estos casos están en curso. La fundación en sí no tiene como objetivo obtener beneficios. Los participantes participan en las reclamaciones de indemnización de forma gratuita, pero si tienen éxito, pagan entre el 17,5 y el 25 por ciento a los llamados financiadores de litigios externos. Se trata de empresas que prefinancian los costes judiciales de las reclamaciones.
Blog en vivo
Blog de negocios
Meta dejó de usar el generador de imágenes de IA Muse Image después de unos días, admitiendo que “erró en el blanco”.
About The Author


