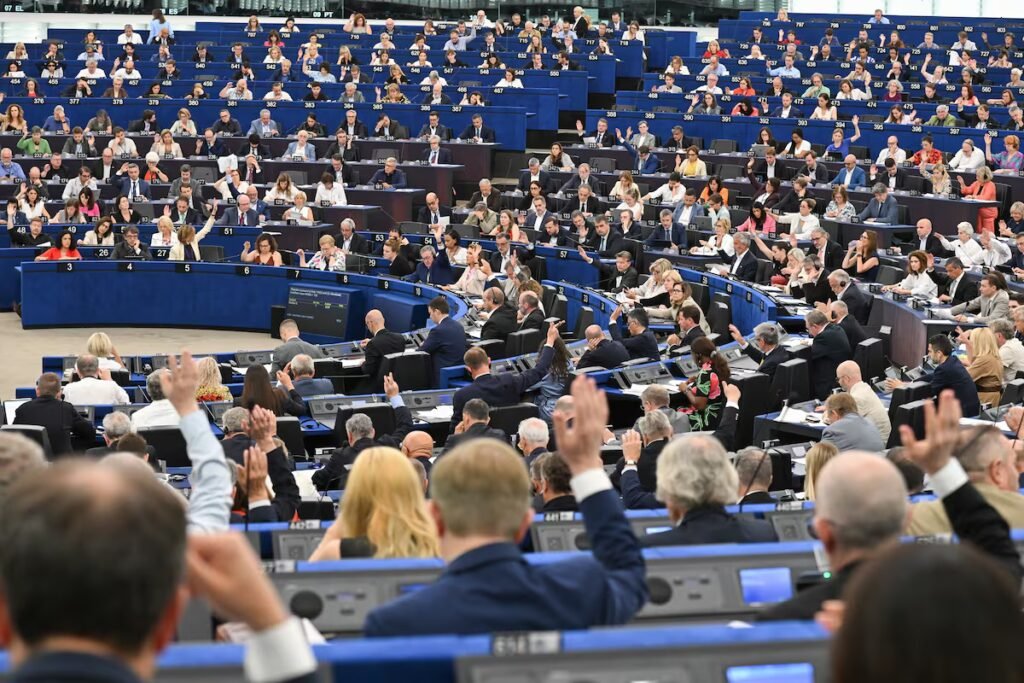
Un euro digital está ahora más cerca. El Parlamento Europeo confirmó su posición el jueves y ahora está listo para negociar y elaborar un texto final con el Consejo, el otro colegislador de la UE, tres años después de que la Comisión Europea lanzara el proyecto. La propuesta ha sido aprobada por una mayoría de diputados. El objetivo es finalizar todo el marco legal a finales de este año para que el BCE pueda emitir esta versión electrónica del efectivo en 2029. Con esta medida, Europa busca reducir su dependencia de Estados Unidos en pagos electrónicos. El informe preliminar fue aprobado por la Comisión Económica del Parlamento Europeo con un fuerte apoyo: 416 a favor y 169 en contra, incluidos los grupos extremos (Patriotas europeos, parte de Vox; parte de los conservadores y reformistas; y Europa Soberana, la familia más derechista del parlamento). 22 eurodiputados se abstuvieron en la votación.
Llegar a este punto no fue fácil. Al principio hubo una brecha entre las posiciones de los grupos que finalmente apoyaron el proyecto. El eurodiputado popular español Fernando Navarrete, ponente y líder de la delegación parlamentaria que negocia con los Estados miembros, presentó un informe preliminar que se distancia de las posiciones de otras familias políticas, de la Comisión Europea y del Consejo de la UE. Por ejemplo, Navarrete propuso que el euro digital solo entrara en vigor en una versión Desconectado Se activará en su modalidad su uso minorista (pagos diarios que realizan los ciudadanos al realizar compras) en línea Si el sector privado no ofrece métodos de pago alternativos a las tarjetas de crédito y débito estadounidenses (Visa, MasterCard, American Express). Finalmente, el público se acercó a otros grupos y el proyecto avanzó.
En el camino hacia un euro digital, como en tantas otras áreas, los cambios geopolíticos que llevaron al regreso de Donald Trump a la Casa Blanca son clave. Europa sigue dependiendo en gran medida de los pagos electrónicos estadounidenses mediante tarjetas bancarias. Los sistemas alternativos que ofrece el sector bancario privado europeo, como Bizum (España) o Wero (Bélgica o Francia), han ganado terreno recientemente, a pesar de que estas iniciativas ya llevan en algunos casos una década de existencia. El terremoto en las relaciones con Washington será crucial para que las instituciones europeas encuentren argumentos para convencer a los colegisladores de la necesidad de apoyar el proyecto y superar las resistencias del sector privado.
Desde el lado bancario, se señaló que el desarrollo de versiones digitales de monedas públicas, como las versiones físicas de monedas y billetes, afecta la estabilidad financiera y el volumen de su negocio, y básicamente la dependencia del exterior no disminuye ya que los dispositivos móviles utilizados son fabricados en Estados Unidos, China o Corea del Sur. Todos estos argumentos han surgido en el debate sobre el euro digital en los últimos meses y, finalmente, terremotos geopolíticos como la guerra arancelaria con Estados Unidos o la afirmación de soberanía de Trump sobre Groenlandia han proporcionado municiones a los partidarios del euro digital.
La mayor incógnita aún por aclarar es cuánto dinero pueden poseer los ciudadanos de esta forma. Los legisladores conjuntos no aclararán esto durante las negociaciones sobre el texto legal. Esto lo decidirán el Eurogrupo, los ministros de Finanzas de la eurozona y, en última instancia, el Banco Central Europeo. Aquí es donde comienza el tira y afloja, no sólo entre las instituciones europeas sino también con el sector privado, que quiere que el listón no sea demasiado alto.
Otra fuerza principal serán las comisiones que podrán cobrar los bancos comerciales, ya que el BCE no será la institución que trate directamente con los ciudadanos. Sí, en última instancia será responsable de las billeteras digitales que almacenan dinero electrónico en los dispositivos móviles de los usuarios. Pero, en teoría, se espera que la intermediación se realice a través del sector privado.
About The Author


